Nach dem Unfall: Was Autofahrer im Ruhrgebiet wissen müssen
 Ariane Nagel
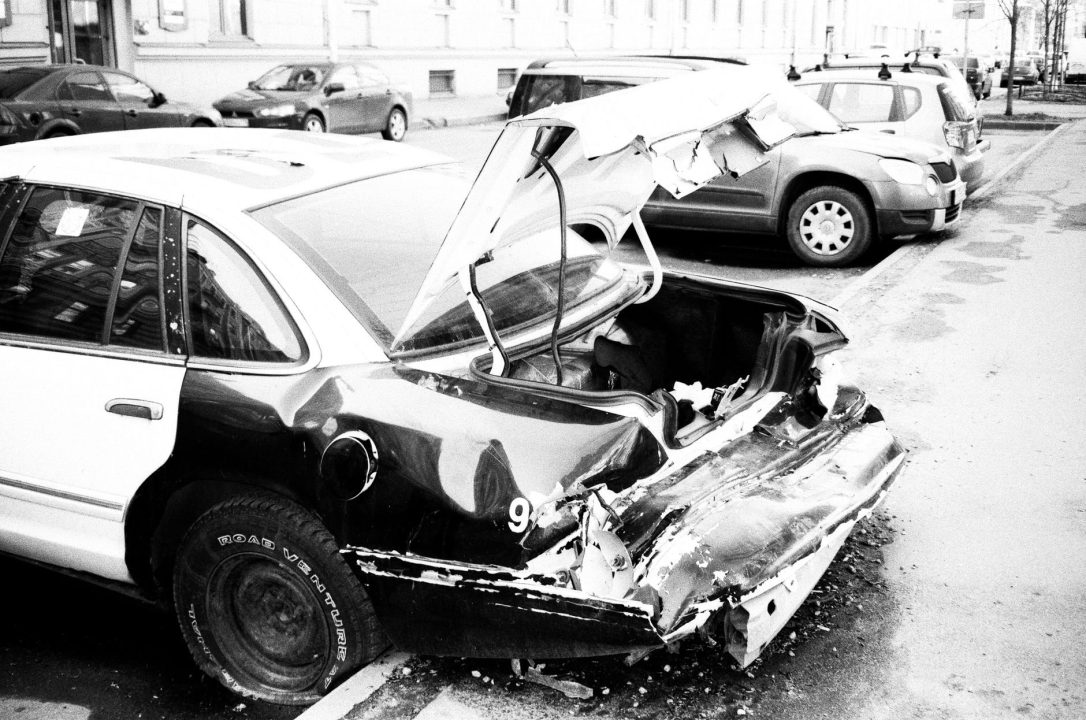
Es passiert meistens dann, wenn man es am wenigsten gebrauchen kann: Ein kurzer Moment der Unachtsamkeit auf der A40, ein Parkrempler in der Dortmunder Innenstadt oder ein Auffahrunfall auf dem Weg zur Arbeit in Essen. Das Auto ist beschädigt, die Nerven liegen blank, und plötzlich muss man Entscheidungen treffen, die sich finanziell erheblich auswirken können. Wer dabei den falschen Schritt macht, zahlt am Ende drauf, obwohl er gar nicht schuld war.
Erste Minuten nach dem Unfall: Ruhe ist kein Luxus
Die unmittelbaren Handlungen nach einem Unfall entscheiden oft darüber, wie die Versicherung später reguliert. Wer in Panik handelt, vergisst wichtige Details. Folgende Schritte sollten in dieser Reihenfolge erledigt werden:
- Warnblinkanlage einschalten, Warndreieck aufstellen (Autobahn: mindestens 100 Meter Abstand)
- Verletzte versorgen und Notruf 112 wählen, wenn nötig
- Polizei rufen, auch bei kleinen Schäden wenn der Unfallhergang unklar ist
- Fotos vom Unfallort, allen Schäden, Kennzeichen und der genauen Position der Fahrzeuge machen
- Personalien und Versicherungsdaten des Unfallgegners notieren
- Keine Schuldanerkennung unterschreiben, auch nicht mündlich
Besonders der letzte Punkt wird unterschätzt. Wer am Unfallort spontan sagt „Ich hab’s nicht gesehen, tut mir leid“, kann damit seine Versicherungsansprüche gefährden, selbst wenn die technische Schuldfrage später anders bewertet wird.
Kleine Delle oder wirtschaftlicher Totalschaden: Was ist was?
Nicht jeder Schaden, der harmlos aussieht, ist es auch. Eine eingedrückte Heckklappe kann an einem neueren Fahrzeug schnell 2.000 bis 3.500 Euro kosten. Bei älteren Fahrzeugen mit geringem Restwert kann das bereits an die Grenze des wirtschaftlichen Totalschadens stoßen. Von einem wirtschaftlichen Totalschaden spricht man, wenn die Reparaturkosten den Wiederbeschaffungswert des Fahrzeugs übersteigen oder ihn annähernd erreichen. Als Faustregel gilt: Übersteigen die Reparaturkosten 130 Prozent des Wiederbeschaffungswertes, spricht man eindeutig von einem Totalschaden.
Problematisch wird es, wenn die Versicherung des Unfallverursachers den Schaden intern bewertet, also mit einem eigenen Gutachter arbeitet. Diese sogenannten Versicherungsgutachter haben ein wirtschaftliches Interesse daran, den Schaden möglichst niedrig anzusetzen. Das ist kein Vorwurf, sondern schlicht ein strukturelles Problem, das Unfallbeteiligte kennen sollten.
Warum ein eigener Gutachter im Ruhrgebiet keine Frage des Vertrauens ist
Als Unfallgeschädigter hat man in Deutschland das Recht, einen eigenen, unabhängigen Kfz-Sachverständigen zu beauftragen. Dieses Recht wird von vielen nicht wahrgenommen, weil die Versicherung des Gegners oft schnell anruft und einen „einfachen Weg“ anbietet: Reparatur in einer Partnerwerkstatt, Kostenvoranschlag reicht. Wer diesen Weg geht, gibt Kontrolle ab.
Gerade im Ruhrgebiet, wo Pendlerdichten und Unfallzahlen hoch sind, lohnt sich der Gang zu einem unabhängiger Gutachter Dortmund, der ausschließlich im Auftrag des Geschädigten arbeitet und keine wirtschaftliche Bindung an Versicherungen hat. Ein solcher Gutachter dokumentiert Schäden vollständig, bewertet Wiederbeschaffungswert und Restwert realistisch und stellt einen Bericht aus, der vor Gericht verwertbar ist. Die Kosten für ein solches Gutachten trägt bei eindeutiger Fremdverschuldung die gegnerische Haftpflichtversicherung.
Ein konkretes Beispiel: Ein Dortmunder Autofahrer wird an einer roten Ampel hinten aufgefahren. Der Schaden am Heck beträgt laut Kostenvoranschlag der Partnerwerkstatt der Versicherung 1.100 Euro. Ein unabhängiger Gutachter stellt fest: Der Träger ist verzogen, das Ersatzteillager muss ausgetauscht werden, die Lenkgeometrie ist beeinträchtigt. Tatsächliche Reparaturkosten: 2.700 Euro. Wer keinen eigenen Gutachter hinzuzieht, zahlt die Differenz im Zweifel selbst oder fährt mit einem unzureichend reparierten Fahrzeug.
Schadensregulierung: Was Ihnen zusteht
Viele Unfallbeteiligte wissen nicht, welche Positionen bei einer Fremdverschuldung tatsächlich reguliert werden müssen. Die Liste ist länger als gedacht:
- Reparaturkosten auf Basis eines unabhängigen Gutachtens
- Mietwagenkosten für die Dauer der Reparatur, in einem angemessenen Rahmen
- Nutzungsausfall, wenn kein Mietwagen in Anspruch genommen wird (je nach Fahrzeugklasse zwischen 23 und 175 Euro pro Tag)
- Wertminderung des Fahrzeugs, auch nach fachgerechter Reparatur
- Gutachterkosten bei Schäden über 750 Euro Schadenshöhe
- Unkostenpauschale (pauschal 25 bis 30 Euro für Porto, Telefon usw.)
Besonders die merkantile Wertminderung wird häufig vergessen oder von Versicherungen unterschlagen. Ein Fahrzeug, das in einem Unfall verwickelt war, ist auf dem Gebrauchtwagenmarkt weniger wert, selbst wenn es technisch einwandfrei repariert wurde. Dieser Wertverlust ist regulierungsfähig und beträgt bei neueren Fahrzeugen nicht selten mehrere hundert Euro.
Totalschaden: Wiederbeschaffungswert als Basis, nicht der Restwert
Beim wirtschaftlichen Totalschaden versuchen Versicherungen manchmal, den Restwert des Wracks hoch anzusetzen, um ihre eigene Zahlung zu drücken. Der Trick: Restwertbörsen im Internet generieren Angebote von überregionalen Aufkäufern, die den Schrottwert des Fahrzeugs künstlich nach oben treiben. Der Geschädigte ist aber nicht verpflichtet, sein Fahrzeug an irgendeinen anonymen Bieter aus einer Datenbank zu verkaufen. Maßgeblich ist der regionale Markt, also was ein lokaler Händler im Ruhrgebiet tatsächlich zahlen würde.
Wer hier nicht aufpasst, verliert schnell 500 bis 1.500 Euro, weil die Versicherung einen überhöhten Restwert ansetzt und diesen vom Wiederbeschaffungswert abzieht. Ein Gutachter, der mit dem lokalen Markt vertraut ist, kann das verhindern.
Besonderheiten im Ruhrgebiet: Dichte, Pendler, Parkschäden
Das Ruhrgebiet gehört zu den am dichtesten besiedelten Regionen Deutschlands. Allein in Dortmund, Essen und Bochum sind zusammen über eine Million Fahrzeuge zugelassen. Die Unfallstatistiken der Städte zeigen: Parkschäden und Auffahrunfälle in der Innenstadt machen den größten Teil der gemeldeten Schäden aus. Häufig gibt es keine Zeugen, manchmal keinen Unfallgegner, der am Ort bleibt.
Wer an seinem geparkten Auto einen frischen Kratzer findet, sollte trotzdem die Polizei rufen. Der Polizeibericht ist für die eigene Kaskoversicherung wichtig und dokumentiert den Sachverhalt offiziell. Auch die Fotos sollten Zeitstempel haben, falls das Smartphone das automatisch speichert. Kleine Details, die später den Unterschied machen können.
Autofans im Ruhrgebiet, die an ihrem Fahrzeug hängen, also nicht nur Besitzer eines Alltagsautos sind, sollten grundsätzlich wissen: Im Zweifel lohnt sich der Aufwand eines eigenen Gutachtens. Die Alternative ist, den Aussagen der gegnerischen Versicherung zu vertrauen. Und das hat selten jemand hinterher bereut.
