Glasschaden zu Hause: Was Mieter 2026 wissen müssen
 Maik Möhring
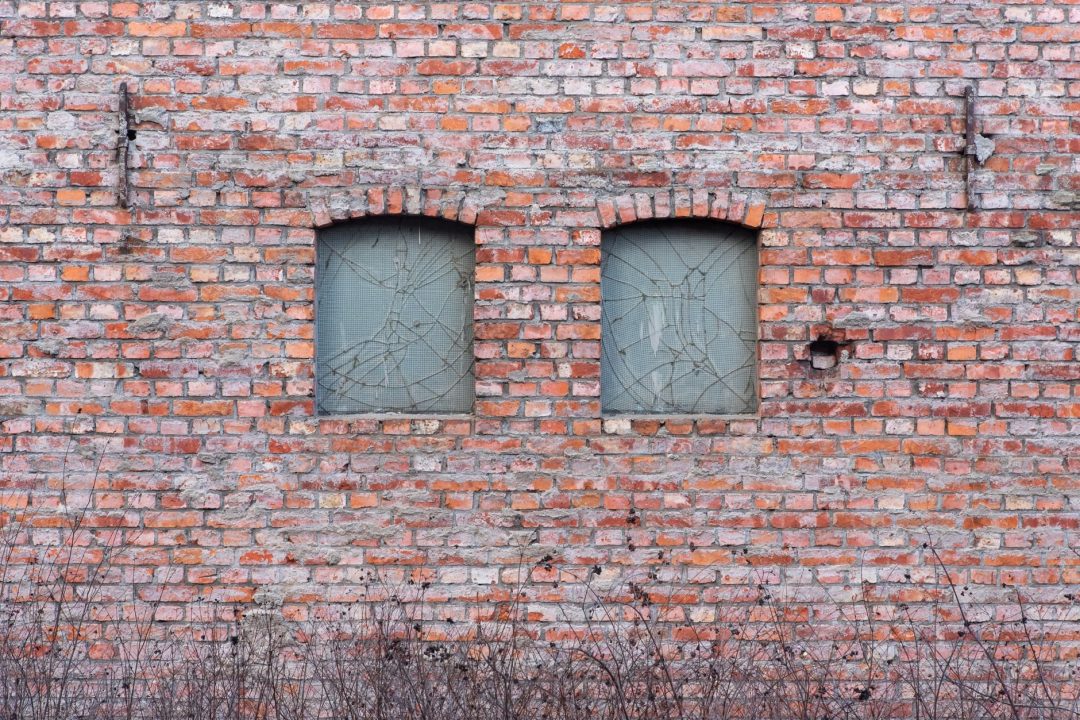
Es passiert schneller, als man denkt. Ein Fußball vom Nachbargrundstück, ein Einbruchsversuch, ein Sturm mit 90 km/h oder schlicht ein unglücklicher Griff beim Fensterputzen. Plötzlich liegt Glas auf dem Boden, der Wind zieht durch die Wohnung, und die erste Frage lautet nicht „Was kostet das?“ sondern „Was tue ich jetzt?“
Sofortmaßnahmen: Die ersten 30 Minuten entscheiden
Ein offenes Fenster oder eine zerstörte Balkontür ist kein kosmetisches Problem. Im Winter bei minus fünf Grad verliert eine 70-Quadratmeter-Wohnung innerhalb weniger Stunden so viel Wärme, dass Wasserleitungen einfrieren können. Im Sommer schafft die offene Fläche ein Sicherheitsrisiko, das Einbrecher geradezu einlädt.
Wer einen Glasschaden feststellt, sollte zunächst den betroffenen Bereich absperren, besonders wenn Kinder oder Haustiere im Haushalt leben. Glasscherben sind heimtückisch: Splitter verteilen sich auf mehrere Quadratmeter, sind auf hellem Bodenbelag kaum sichtbar und können durch Socken hindurchstechen. Handschuhe tragen, grobe Scherben mit Pappe aufnehmen, kleinteilige Reste mit feuchtem Küchenpapier aufsammeln.
Danach geht es um provisorischen Witterungsschutz. Stabile Müllsäcke, Klebeband und Pappe reichen für wenige Stunden. Länger als einen Tag sollte eine solche Notabdichtung nicht halten müssen.
Notdienst oder warten? Eine ehrliche Einschätzung
Viele Menschen scheuen den Anruf beim Notdienst, weil sie die Kosten fürchten. Tatsächlich variieren die Preise erheblich. Ein Standardglas in einem Drehfenster (60 x 80 cm) kostet als Notfallreparatur zwischen 150 und 350 Euro, je nach Region, Glasstärke und Uhrzeit. Isolierverglasung oder einbruchhemmendes Glas der Klasse RC2 kann das Doppelte kosten.
Wer außerhalb der Geschäftszeiten handeln muss, sollte auf seriöse Anbieter achten. Ein Glas Notdienst arbeitet in der Regel rund um die Uhr und kann zumindest eine sichere Notabdichtung einbauen, bis das Maßglas am nächsten Werktag eingesetzt wird. Wichtig: Vor der Beauftragung immer einen schriftlichen Kostenvoranschlag verlangen, auch per SMS oder E-Mail.
Wer tagsüber einen Schaden bemerkt und keine unmittelbare Sicherheitsgefahr besteht, kann bis zum nächsten Morgen warten und direkt einen Glasfachbetrieb beauftragen. Das spart Aufschläge von 20 bis 50 Prozent.
Wer zahlt? Haftungsfragen für Mieter und Eigentümer
Hier liegt für viele die größte Unsicherheit. Die kurze Antwort: Es kommt auf die Ursache an.
Mieter
Mieter haften grundsätzlich für Schäden, die durch eigenes Verschulden entstehen. Wer beim Umzug eine Glasscheibe beschädigt oder beim Bohren eine Glasvitrine kippt, zahlt aus eigener Tasche oder über seine Privathaftpflichtversicherung. Diese Versicherung ist in Deutschland und Österreich zwar keine Pflicht, aber in der Praxis unverzichtbar. Deckungssummen von 10 Millionen Euro aufwärts sind Standard und kosten im Jahr selten mehr als 60 bis 80 Euro.
Glasbruch durch externe Einwirkung, etwa Sturm, Hagel oder einen Einbruchsversuch, ist in vielen Privathaftpflichtpolicen nicht enthalten. Dafür gibt es die separate Glasversicherung, die entweder eigenständig oder als Baustein in einer Hausratversicherung abgeschlossen werden kann. Jahresprämien von 30 bis 70 Euro für eine Mietwohnung sind üblich.
Vermieter und Wohnungseigentümer
Vermieter sind für Schäden an der Gebäudesubstanz zuständig. Dazu gehören in der Regel alle fest eingebauten Scheiben, Schaufenster, Treppenhausverglasung und Dachfenster. Die Gebäudeversicherung deckt Glasschäden oft ab, allerdings mit Selbstbehalt. Wer eine Eigentumswohnung besitzt und in einer Eigentümergemeinschaft lebt, sollte prüfen, was der gemeinschaftliche Versicherungsvertrag konkret regelt.
Bei Eigentumswohnungen mit Sondereigentum gilt: Die Innenscheibe (also die dem Wohnraum zugewandte Seite) liegt häufig in der Eigenverantwortung des Wohnungseigentümers, die Außenscheibe im Bereich der Gemeinschaft. Das ist in vielen Teilungserklärungen so festgelegt, aber nicht überall. Wer unsicher ist, sollte die Hausordnung und den Versicherungsvertrag der WEG konkret prüfen.
Dokumentation: Was viele vergessen
Wer einen Glasschaden für die Versicherung geltend machen will, braucht Belege. Folgende Punkte sollten unmittelbar nach dem Schaden dokumentiert werden:
- Zeitstempel-Fotos vom Schaden aus mehreren Winkeln, idealerweise mit aktiviertem GPS-Tag im Smartphone
- Schriftliche Schadenmeldung an Vermieter oder Hausverwaltung per E-Mail (nicht nur per Telefon)
- Polizeibericht bei Einbruch oder Vandalismus, dieser ist für die Versicherung oft Pflichtunterlage
- Kostenvoranschlag und Rechnung des Glasers im Original
- Zeugenaussagen, falls Dritte den Schaden verursacht haben
Versicherungen können Leistungen kürzen oder verweigern, wenn der Schaden nicht zeitnah gemeldet wurde. Die meisten Verträge sehen eine Meldefrist von 72 Stunden vor. Wer das verpasst, riskiert zumindest Diskussionen.
Spezialfall Einbruchschutz: Nutzen beim Neubau
Wer nach einem Glasschaden ohnehin eine neue Scheibe einbauen lässt, sollte den Moment nutzen. Einbruchhemmendes Glas der Widerstandsklasse RC2 hält einem Angriff mit einfachem Werkzeug mindestens drei Minuten stand, was statistisch die meisten Gelegenheitseinbrecher abschreckt. Der Aufpreis gegenüber Standardisolierverglasung beträgt je nach Format 80 bis 200 Euro pro Scheibe.
Einige Gebäudeversicherer gewähren Rabatte von fünf bis zehn Prozent auf die Jahresprämie, wenn einbruchhemmendes Glas verbaut ist. Das sollte man beim nächsten Versicherungsgespräch konkret ansprechen.
Fazit: Vorbereitung kostet wenig, Unwissen kann teuer werden
Ein Glasschaden ist kein Drama, wenn man die Abläufe kennt. Die entscheidenden Punkte lassen sich merken: sofort sichern und dokumentieren, einen seriösen Fachbetrieb beauftragen, den Schaden binnen 72 Stunden bei der Versicherung melden und die Haftungsfrage anhand des Mietvertrags oder der Teilungserklärung klären. Wer außerdem eine Privathaftpflicht mit Glasbausteinzusatz hat, ist in den meisten Szenarien gut abgesichert.
Was sich 2026 kaum verändert hat: Panik ist kein guter Ratgeber. Wer einmal weiß, wen er anruft und welche Unterlagen er braucht, handelt auch um 2 Uhr nachts ruhig und zielgerichtet.